
行動経済学
損失回避とは?具体例そんしつかいひ
更新
損失回避とは、基準点から見た同程度の利得と損失を比べる時、損失を相対的に重く評価する傾向です。 プロスペクト理論の一部であり、「誰でも損を2倍嫌う」という法則ではありません。
営業では、見送る損だけでなく、導入費用や失敗のリスクも同じ条件で示します。
損失回避と基準点|同じ金額でも損得の見方が変わる
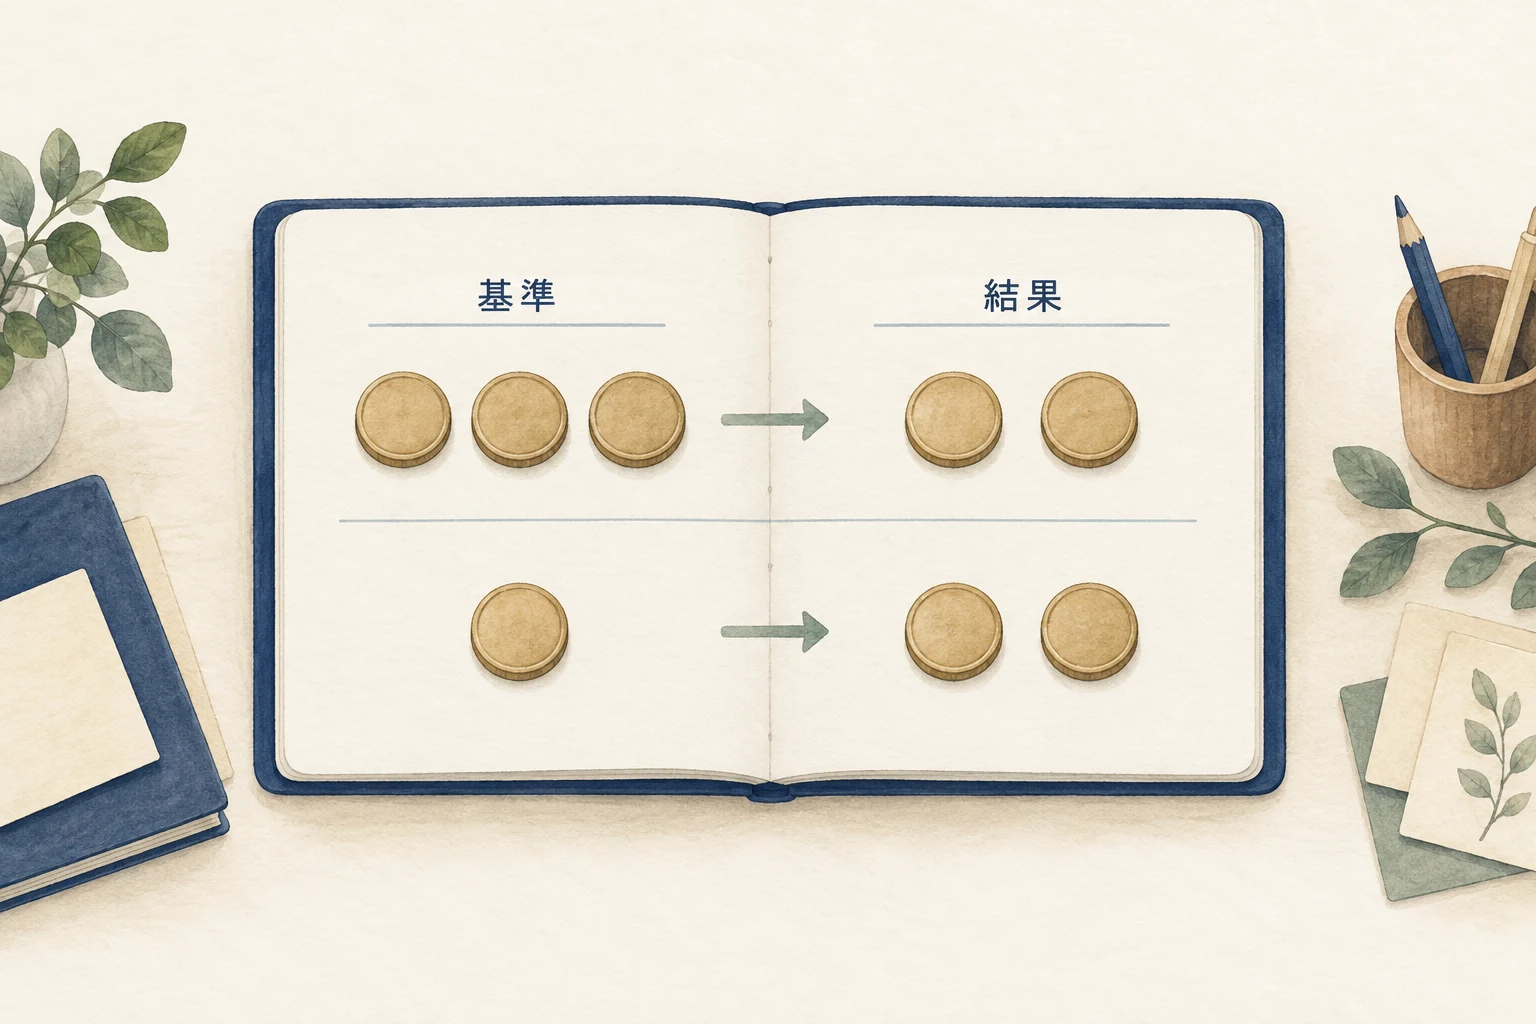
基準点は、損得を分ける出発点です。 現在の状態だけでなく、期待や最初に提示された条件が基準になることもあります。図では、基準が3枚なら2枚は減少、基準が1枚なら同じ2枚は増加です。
同じ千円でも、もらう千円より手元から失う千円を重く見る選択が起こり得ます。ただし、金額・確率・文脈でも変わり、この例だけで相手の心理を診断できません。「損失回避の法則」は一般向けの呼び名で、反応が一定の自然法則ではありません。
損失回避とプロスペクト理論|「損は2倍」の意味と限界
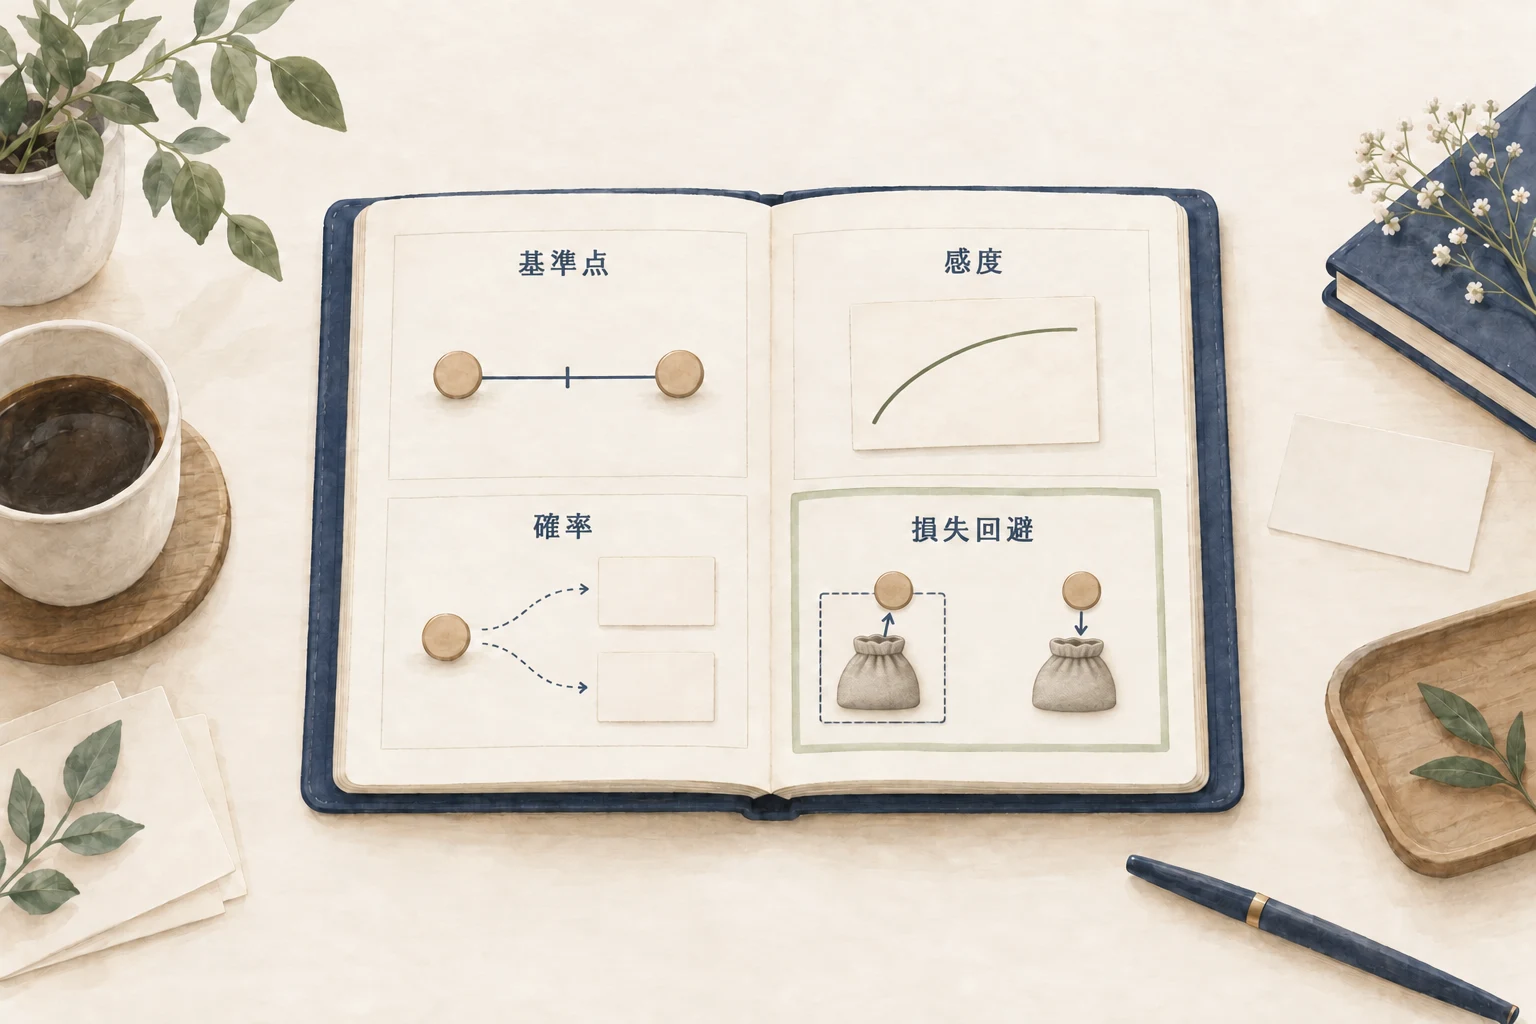
プロスペクト理論は、リスク下の選択を基準点からの変化で説明する理論です。損失回避のほか、基準点から離れるほど変化への感度が下がることや、確率に意思決定上の重みをつけることも扱います。
「損は利益の2倍」は固定倍率ではありません。 たとえば1992年の原著では、参加者ごとの選択データにモデルを当てはめ、損失側の評価を表す係数を推定しました。その中央値が2.25です。感情の痛みを直接測った値でも、全員に当てはまる値でもありません。
倍率を当てはめる前に、次を確認します。
- 基準点: 何を現在・期待の状態としているか。
- 条件: 利得と損失で、金額・確率・期間がそろっているか。
- 制約: 支払い能力や移行負担が選択に影響していないか。
- 別の理由: 過去の投資や不確実性でも説明できないか。
損失回避の具体例|契約更新・業務改善・期限の提案
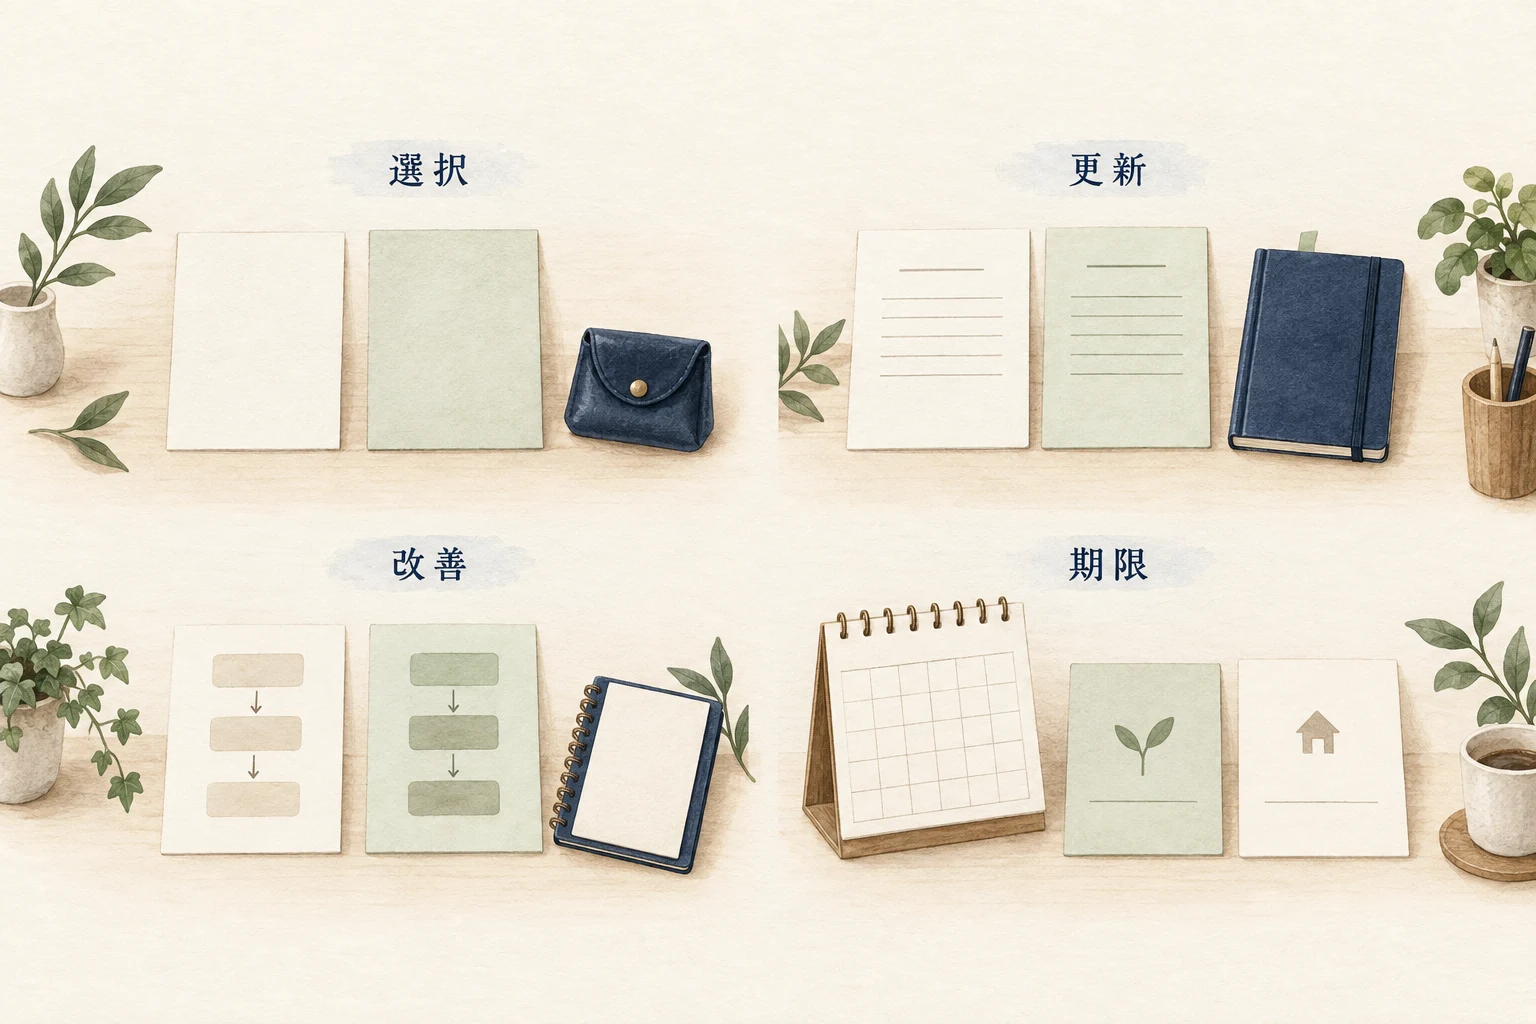
次は損失回避が関係し得る場面です。実際の費用や制約も重なるため、用語を当てる前に比較条件を確かめます。
| 場面 | 基準点と、一緒に見る条件 |
|---|---|
| 利得と損失を含む選択 | 選ぶ前の状態からの変化。金額・確率・支払い能力・リスクの好みも見る。 |
| 契約更新 | 現在の価格・機能からの変化。総額・代替案・移行費用・維持の負担を比べる。 |
| 業務改善 | 現行運用からの変化。続く再作業だけでなく、導入費用・失敗時の負担・限定試行・見送り案も見る。 |
| 期限のある提案 | 現在得られる条件からの変化。期限の根拠・期限後の通常条件・急がず選べる案を示す。 |
損失回避と似た概念の違い|サンクコスト・現状維持
| 概念 | 何に注目するか |
|---|---|
| 損失回避 | 基準点からの損失を、同程度の利得より重く見る傾向。 |
| フレーミング効果 | 同じ内容でも、示す枠によって判断が変わること。 |
| サンクコストの誤謬 | 取り戻せない過去の費用が、今後の選択を引っ張ること。 |
| 現状維持バイアス | 変更案より現在の状態を選びやすい傾向。 |
| 不安訴求 | 脅威や不利益を強調する伝え方。心理傾向とは分ける。 |
「既に払ったから続ける」なら過去の費用が中心かもしれません。「変えない」理由には、合理的な移行費用もあります。一つの行動を、一つの心理用語だけで説明しません。
損失回避を営業で使う時の注意点|両側のリスクを比べる
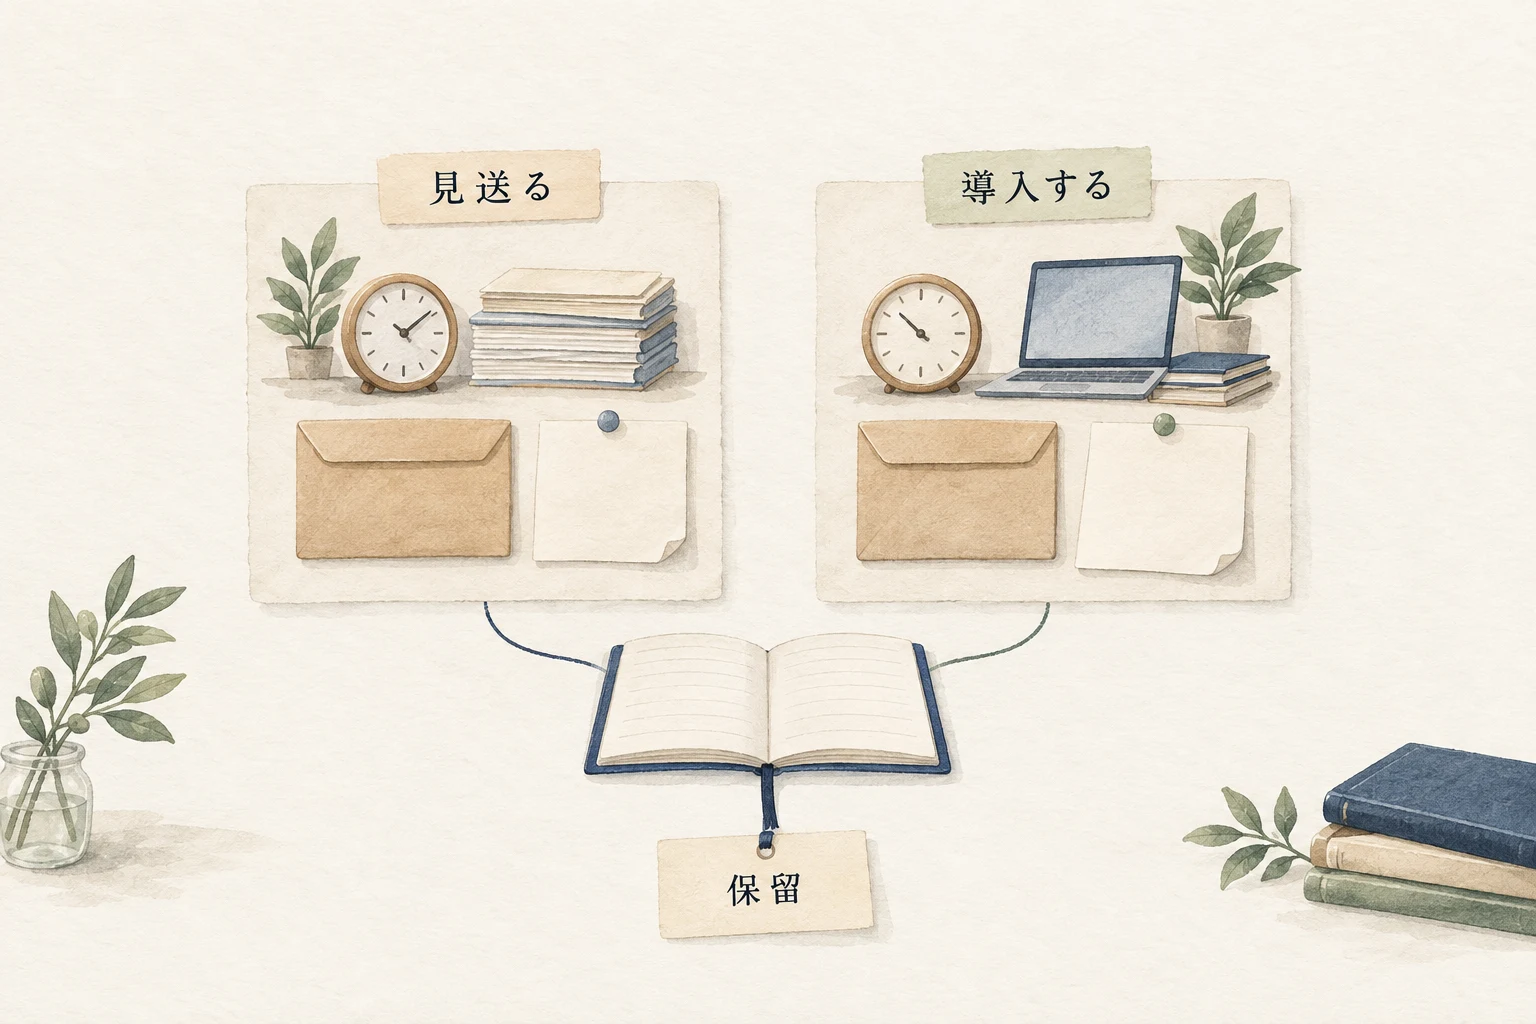
根拠と条件があるリスクは判断材料になります。ただし、「導入しない損」だけを強調すると比較をゆがめます。次の四つを同じ場所に置きます。
| 比較項目 | 書く内容 |
|---|---|
| 基準点 | 現行業務・対象件数・確認期間。 |
| 見送る側 | 続く負担と、その根拠・幅。 |
| 導入する側 | 費用・移行負担・失敗条件・戻し方。 |
| 選べる案 | 代替案・限定試行・保留・今日は決めない選択。 |
たとえば、業務改善の提案なら次のように記録します。これは比較の枠であり、効果を保証する試算ではありません。
基準点: 対象業務と比較期間をそろえる。
見送り側: 再作業の件数・時間を実測し、不明は不明と書く。
導入側: 費用・移行時間・失敗時の負担を同じ期間で確認する。
保留案: 限定試行や代替案を残し、条件が不明なら結論を急がない。
不明なリスクを0とせず、期限の根拠や通常条件も示します。条件をそろえられない損失表現は、いったん外します。
実務の詳細は不安訴求の境界、営業のROI説明、営業心理学の倫理へ。過去の投資と今後の負担を分ける場面は、物語止めることも前進でも読めます。
今日の一手: 提案文の「失う」「遅れる」「今だけ」に近い一文を選び、その横に基準点・両側のリスク・根拠・保留案を書きます。
研究の位置づけと、数値を使う時の限界
研究背景と限界
1979年の原著は、リスク下の選択を基準点からの利得・損失として捉え、感度や確率の重みも扱います。1992年の原著PDFの311〜312頁では、特定の関数形で参加者ごとに推定した係数の中央値が2.25です。モデルの仮定と課題の条件を離れて、個人の感情の倍率には使えません。
2019年の批判的レビューの出版社要旨は、初期の証拠の解釈や小さな損失での再現範囲に疑問を示しています。一方、2024年のメタ分析は、多くの研究で推定された係数をまとめています。批判的レビューだけで全体を否定したり、集計値を誰にでも当てはまる固定倍率にしたりはしません。
1979/1992年は原著の該当節、2019/2024年は出版社要旨を確認しました。研究の選択課題から、個別の商談での成約効果は断定できません。確認日: 2026年9月28日。